

每一次产业跃迁,都始于底层动力的重构。蒸汽机重构了人力,电力重构了生产,人工智能正在重构“计算”本身。这次重构,表层是模型之争,底层比的是两件事:芯片能不能造得更强,造出来的芯片能不能被高效使用。然而,在“参数狂欢”背后,后者常被忽略,却决定着前者的上限。
临近岁末,国产存算一体、三维集成芯片接连取得突破。人民日报近期一篇评论中提到——未来,随着我国存算一体、三维集成等AI硬件技术突破应用、软件生态持续开源开放,以及CANN、Open3D-PIMC、MUSA等国产软硬件技术生态持续完善,AI融入中小微企业的“门槛”有望越来越低,让科技感十足的场景成为今后的生产日常。
评论中几个英文名词颇为亮眼:CANN属于华为,MUSA来自摩尔线程,而Open3D-PIMC最为陌生。读懂这三个名字的关系,或许能看清中国AI芯片的下一站在哪里,突围又将在哪个环节发生。
中国算力正在变得“立体”
算力高速扩张了二十年,如今正逼近物理规律的边界。大模型参数从千亿迈向万亿,对算力的需求持续攀升,制程微缩的经济性空间却日益收窄。传统二维芯片同时面临存储墙、功耗墙、通信墙三重约束:数据在存储与计算单元之间来回搬运,消耗大量时间与能耗。算力要再上台阶,不能只在平面里做文章。
行业共同的答案,可以概括为三个字:立体化。将存储单元与计算单元三维堆叠,数据搬运距离从毫米级压缩到微米级,相当于把二维平面上的“单车道”升级为“算力多车道、存储多层高架”的立体路网。
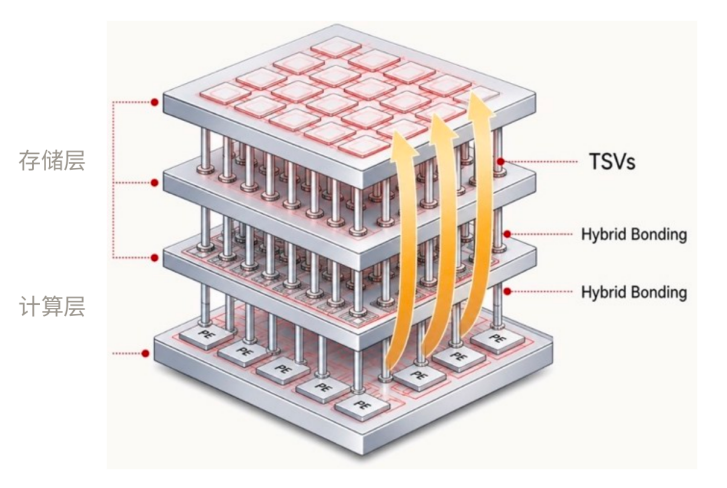
这条路线,如今已是行业共识,高带宽存储的普及、先进封装的军备竞赛,都是同一逻辑的产物。政策的跟进同样及时:三维集成、存算一体已列入“十五五”规划等国家战略层面的技术攻关清单,立体算力由此从企业的技术选项,升格为产业部署。
国内玩家的动作也在提速。华为、小米玄戒等企业的新一代算力产品陆续引入3D集成技术;清微智能等更早布局3D存算一体的AI芯片厂商,新一代产品已蓄势待发。换言之,3D算力已不只是某家企业的技术选择,而是政策与产业共同指向的路线。
硬件的竞赛打得火热,但一个更隐蔽的问题浮出水面:软件跟上了吗?
软件生态站在岔路口:自建、兼容 还是共建
GPU时代留下过一个教科书式的先例:英伟达凭借CUDA这个统一编程入口,将开发者、工具链、算法资产尽数纳入自己的生态,硬件之外筑起一道更难翻越的墙。这段历史说明,算力竞争从来不止于芯片本身,编程模型与软件框架,才是定义产业的规则体系。
这个道理,国内芯片厂商并非不懂。华为自建CANN,摩尔线程推出MUSA,多数企业选择将编译器和工具链握在自己手中。
诚然,软件栈是核心竞争力,自建是理性选择。然而代价是“一芯片一软件栈”的烟囱式开发,同一段业务代码要被翻译成多套“方言”,研发精力耗散于底层适配,少了算法层面的创新。
与此同时,兼容海外专有软件栈的芯片厂商,则始终面临受制于人的隐忧——英伟达就曾在软件许可协议中明确禁止通过转译层在非英伟达硬件上运行CUDA。依赖兼容方案起步的国内厂商,由此陷入持续的合规不确定性。
于是有了第三条路:共建。由北京智源人工智能研究院牵头的众智FlagOS开源社区,联合清华、北大、中科院及十余家芯片厂商,以“一次开发,多芯运行”为目标,现已适配20家厂商、30余款AI芯片,覆盖GPU、NPU、DSA、RISC-V等多元架构。
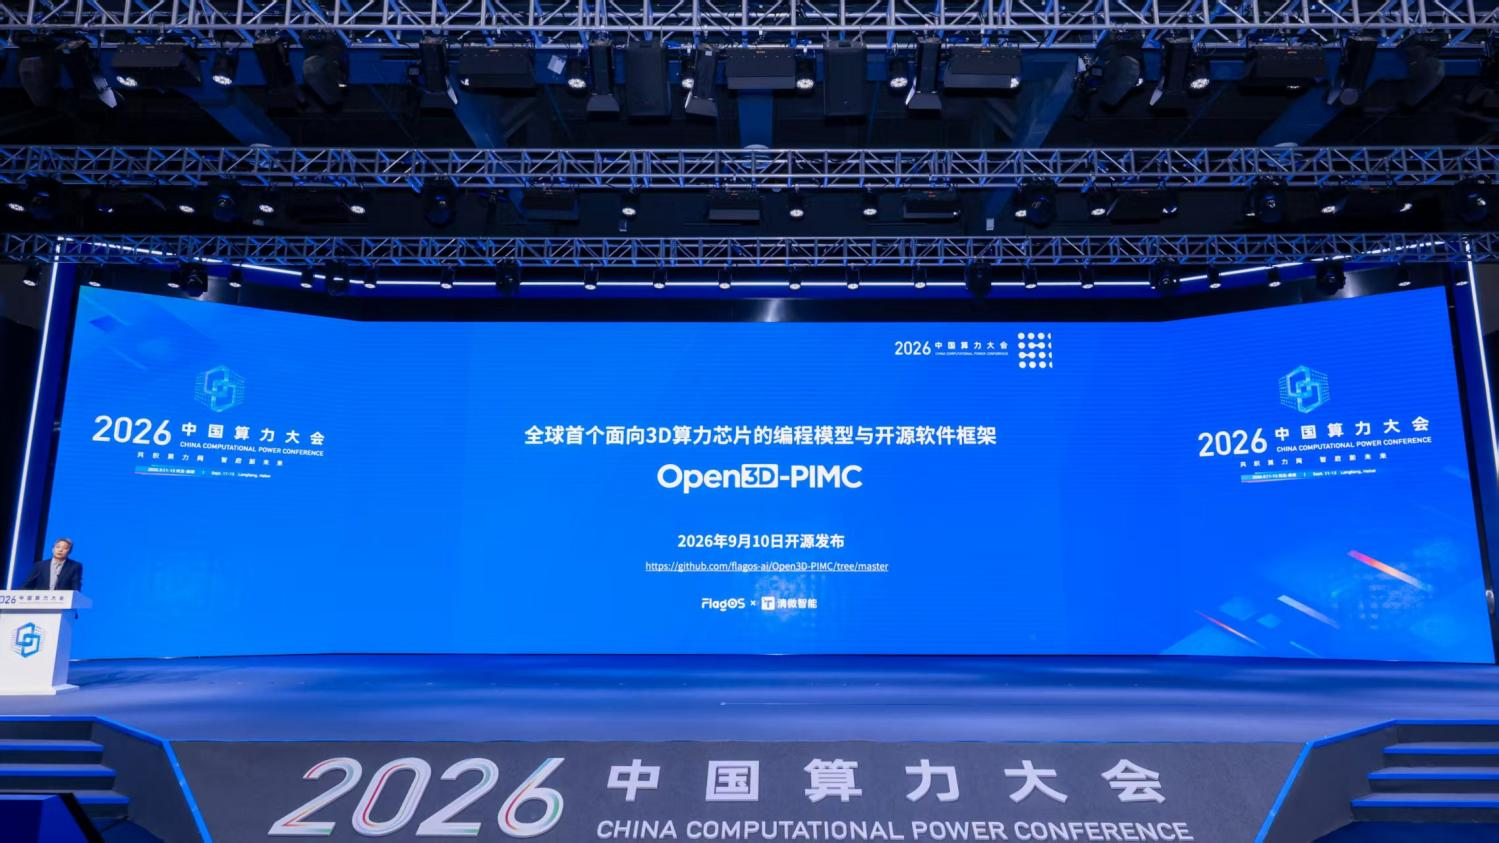
《人民日报》“点名”的Open3D-PIMC正是共建路线向3D赛道的延伸。作为全球首个面向3D算力芯片的开源编程模型与软件框架,它由清微智能与智源研究院联合发布,今年9月在中国算力大会上正式开源。技术逻辑上将编译优化尽数收进框架,开发者只需描述数据分布与任务划分,适配交由框架完成;各家芯片的私有指令集以插件形式接入,核心权益仍归厂商。
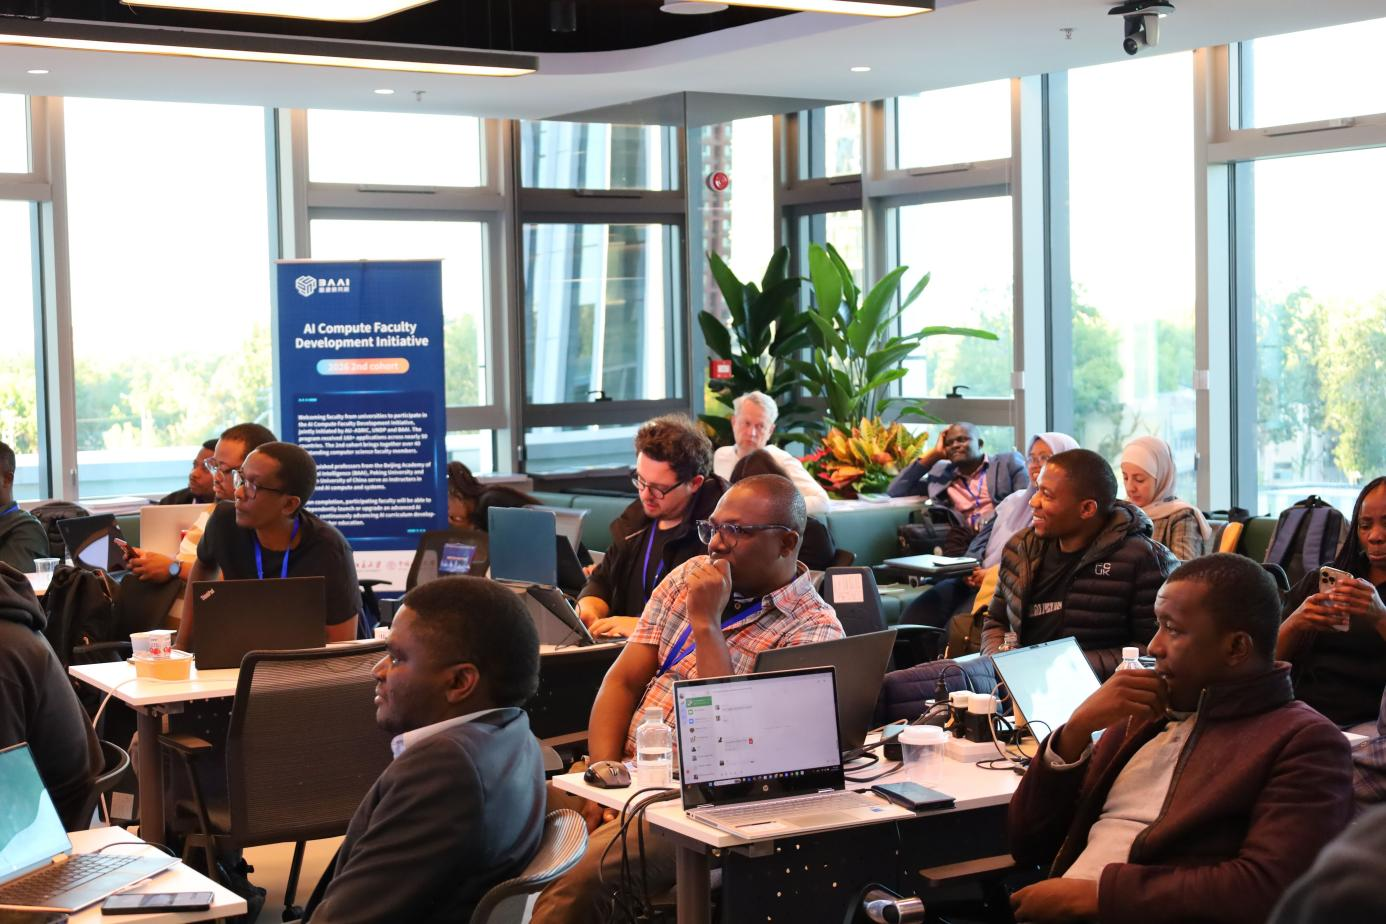
开源一个月间,它已从中国算力大会的首发台,走到众智FlagOS技术大会的技术讲台,又走进面向全球高校教师的课堂——在“AI开放计算师资发展计划”下,来自30多个国家的近50位高校教师系统学习了这套框架的架构与理念。
它填补的是什么空白,智源研究院AI系统研究负责人门春雷说得很直白:3D芯片量产在即,如果缺少配套编译能力,就会陷入“先进硬件、低效软件”的困境。
门春雷所说的“配套”,正是政策布局试图回答的问题。要下好3D算力这盘棋,政策布局正沿着软硬两条线同时展开。
窗口期竞赛:基于硬件 决胜于软件
硬件一翼,路线已落到文件上:今年9月,工信部、国家发改委联合印发《电子信息制造业发展“十五五”规划》,“推进三维集成等技术突破和应用”“加快存算一体等新计算范式布局”均在其中。
软件一翼,面向新型硬件的底层编程软件,短板依然存在。人民日报那篇评论把CANN、Open3D-PIMC、MUSA并列,指向的正是这层意思:既有国产软硬件生态的完善,也有面向下一代3D芯片架构软件生态的提前落子布局。
两条线的最终落点,是让算力真正被用起来。《关于发展新质生产力的意见》要求以数智技术改造提升传统产业。《人民日报》评论给出的数据是,国产AI已在钢铁、汽车、医药等20个行业形成1000多个应用场景,全国建成智能工厂数以万计。场景从行业头部向长尾延伸,约束条件也随之改变。应用再往下走,就是量大面广的中小微企业。因此,在芯片单点突破之外,真正决定其能否下沉的,是适配成本与上手难度。
当然需要冷静看待:开源发布只是序章。作为众智FlagOS面向下一代3D芯片的主要解决方案之一,Open3D-PIMC从第一天起,就站在一个已经成型的开源生态之上。这是一份可观的存量资产,但“站在生态之上”与“成为生态本身”,中间还隔着很长的路。
更深层看,如今算力竞争的逻辑已然生变:比拼单颗芯片性能的时代正在过去,博弈延伸至编程模型、编译框架、开发者生态这些“规则层”。中国科学院院士梅宏曾指出,每一个呈垄断性的软件领域后面,都有对应的开源版本,开源是“抱团取暖”的最佳方式。
算力的竞争,上半场看芯片,下半场看生态。芯片的差距可以用投入追赶,生态的差距却要靠时间和信任弥合。3D算力的技术标准尚在形成之中,真正的考题不在这一次点名,而在接下来几年,能否将开源的代码,变成开放的共识。对整个国产算力行业来说,这是一场比造芯片更漫长的竞赛,也是一扇不能再错过的窗口。
(注:此文属于央广网登载的商业信息,文章内容不代表本网观点,仅供参考。)

Copyright @ 2001-2013 zq.movesh.com All Rights Reserved
正确网 版权所有